
S’il est une constante depuis l’attaque russe lancée sur l’Ukraine, c’est de voir la sous-évaluation chronique des conséquences que cette attaque allait avoir sur la Russie, son économie, sa vie politique, son image médiatique, sa place dans le monde, etc. On peut maintenant écrire avec certitude que le monde ne sera plus jamais le même après le 24 février 2022. La mobilisation massive des alliés de l’Ukraine pour aider cette dernière et les déboires des forces armées russes font que celles-ci reçoivent ce que l’on peut déjà qualifier de « sévère correction » par un ennemi que beaucoup voyaient s’effondrer rapidement face à « l’Ours russe ».
Il ne fait nul doute que cette « opération militaire spéciale » va laisser d’énormes traces en Russie et en Occident, que ce soit d’un point de vue doctrinal, opérationnel ou technique. Les contre – performances de l’armée russe et du matériel qu’elle a employé laissent plus d’un observateur perplexe. Or il est un aspect que le « maître stratège » du Kremlin semble avoir oublié dans son raisonnement d’ensemble : une mauvaise publicité ne fait franchement pas bon ménage avec les affaires.
Le secteur de l’exportation d’armements est, après les hydrocarbures et les ressources naturelles, l’un des plus lucratifs de l’économie russe, générant des rentrées en devises (principalement en dollars américains) réinvesties dans le budget de l’État et surtout dans la production industrielle militaire. Cette manne financière sert notamment à financer la modernisation de l’outil de production ainsi que le développement de plusieurs programmes militaires destinés d’abord à rééquiper l’armée russe et qui seront par la suite proposés à l’exportation. Il y a donc une sorte de cercle économique « vertueux » où les ventes à l’exportation financent (en partie) les investissements consentis dans les forces militaires russes. Néanmoins, il est utile de préciser que les projets considérés comme « stratégiques » par la Russie (Sarmat, Su-57, Borei-A, etc.) ne sont pas concernés par ce mécanisme : l’investissement dans ces derniers ne repose que sur le budget de l’État russe et n’est donc pas soumis aux fluctuations liées à d’éventuelles ventes à l’export (1).
Si la Russie été pendant de très nombreuses années le deuxième exportateur d’armements au monde (2) après les États-Unis, les chiffres de ventes annuels (en volumes et montants) croissant régulièrement entre 2001 et 2012, un premier coup d’arrêt dans cette tendance avait été enregistré après l’annexion de la Crimée et la prise d’une partie du Donbass en 2014, suivi d’un deuxième en 2017 avec la promulgation par les États – Unis du CAATSA (3) entré en vigueur le 2 août 2017 (4) sous la présidence Trump. Enfin, un dernier (?) coup d’arrêt est intervenu avec la mise en place des différents paquets de sanctions contre la Russie depuis le 24 février 2022.
Malgré cela, les ventes russes restaient relativement solides, bien que le nombre total de clients n’augmentât pas : l’essentiel des ventes est réalisé auprès d’un cercle restreint d’utilisateurs que l’on peut qualifier de « captifs » vu leur situation géopolitique et les relations qu’ils entretiennent avec la Russie et les autres fournisseurs d’armements dans le monde.
L’exportation d’armements en URSS et en Russie
D’un point de vue historique, l’URSS s’est très rapidement lancée dans l’importation d’armements : c’est un décret daté du 19 avril 1917 qui fonde le GUZS (5), un directorat chargé des acquisitions et de la gestion d’armes achetées à l’étranger et servant les besoins de la révolution bolchevique dont les intentions étaient de s’exporter… ce qui nécessitait des armes, dont une bonne partie était importée ! Ce directorat va être transformé à plusieurs reprises avant de donner naissance le 8 mai 1953 au GIU (6), département rattaché au ministère du Commerce intérieur et extérieur de l’URSS : de fil en aiguille, ce dernier va voir son rôle évoluer et s’accroître progressivement pour devenir en 1957 le « Comité d’État du Conseil des ministres de l’URSS pour les relations économiques extérieures » qui, comme son nom l’indique, est directement rattaché au conseil des ministres de l’URSS. Encadrée par le principe des plans quinquennaux, l’économie soviétique consacrait une part très importante de ses moyens à l’industrie de la défense (7) avec environ un adulte sur cinq occupé (de près ou de loin) dans le secteur industriel de la défense.
L’importante capacité de production soviétique en matériels militaires a permis d’équiper ou de rééquiper les pays du Pacte de Varsovie, mais également tout un ensemble de pays proches et/ou non alignés qui ne pouvaient ou ne souhaitaient pas s’équiper en Occident. Cette coopération militaro – technique comprenait la fourniture d’équipements, mais également les formations nécessaires pour opérer et entretenir ces derniers. À ce titre, il est une distinction importante à effectuer entre les exportations à l’époque soviétique et celles à l’époque russe : le type de matériels exportés. Alors que l’URSS exportait principalement des matériels d’un standard d’équipement inférieur (donc moins performants) à celui employé par les forces armées soviétiques, la Russie postsoviétique a joué une partie de la survie de sa capacité de production industrielle sur l’exportation de produits aux meilleurs standards d’équipement disponibles.
Lorsque l’URSS disparaît à la fin de 1991, le tsunami politique, économique et social qui s’ensuit voit tout le système productif, et par conséquent le secteur de l’industrie de la défense, s’effondrer comme un château de cartes. Destruction des chaînes logistiques, pertes de personnels et donc des compétences, disparition des budgets disponibles : l’ensemble du secteur productif tourné vers la défense, qui occupait une part prépondérante de l’activité (et du budget !), perd quasi toute utilité du jour au lendemain. De plus, une partie de l’outil industriel se retrouve dans des républiques indépendantes qui ne sont généralement guère intéressées par une éventuelle collaboration avec la Russie.
Les industriels russes vont donc se retrouver à la tête d’usines disposant d’une grande capacité de production, mais sans avoir de clients pour leurs produits. L’export va donc se révéler être la seule porte de sortie à court et moyen et terme, les perspectives financières de l’État russe ne permettant pas d’espérer de commandes nationales dans un futur proche. Et au jeu de l’exportation, ce sont les usines/bureaux d’études disposant des produits les plus modernes et les plus performants qui vont tirer leur épingle du jeu. L’Inde et la Chine vont jouer un rôle très important dans la « survie » de certaines branches de l’industrie russe, avec notamment les discussions engagées dès 1994 et portant sur la vente d’une variante du Su-27 Flanker à l’Inde, discussions qui déboucheront sur le développement du Su-30MKI commandé en 1996. Les 272 exemplaires acquis à ce jour, produits en collaboration avec l’industriel indien HAL (8), composent actuellement la flotte de chasseurs lourds de l’IAF. La Chine précéda l’Inde de peu en faisant l’acquisition de Su-27SK puis de Su-30MK(K) à partir de 1992, une licence d’exportation dont les termes ne seront finalement pas respectés ayant été accordée. D’autres secteurs seront également concernés par des exportations d’équipements avec, de manière simplifiée, plusieurs modèles qui se sont finalement bien vendus : Su-27 (et variantes), MiG-29 Fulcrum, T-90 (et variantes), systèmes de défense antiaérienne et sous-marins d’attaque conventionnels Paltus/Varshavyanka (Projet 877/633.1).
Les commandes en question, ainsi que d’autres (9), vont remplir un rôle intéressant pour les deux parties au contrat : en assurant un niveau de survie « minimal » aux industries défense russes tout en offrant la possibilité de financer la mise à jour des équipements en production, ces exportations ont permis à plusieurs pays de mettre la main sur des technologies inaccessibles jusque-là… ce qui, par truchement, a contribué, notamment en Chine, à accélérer le développement de leur industrie nationale (10).
À la fin des années 1990, la Russie disposait de deux entités chargées de l’exportation d’armements ainsi que de la coopération militaro – technique : Rosvoruzhenie et Promexport, ces entités ayant pris, indirectement, la relève du Comité d’État soviétique fondé en 1957. En vue de rationaliser la manne financière apportée par les commandes à l’exportation, la Russie va consolider le secteur en fusionnant ces deux entités le 4 novembre 2000 via le décret présidentiel 1834 actant la fondation de Rosoboronexport (11). Dirigée par Andrei Belyaninov, assisté dès la création par Sergueï Tchemezov, Rosoboronexport, passée dans le giron de Rostec (12) le 1er juillet 2011, est toujours le seul organisme chargé de l’exportation du matériel militaire russe. À noter que l’exportation des équipements nécessite l’octroi de licences qui ne sont délivrées que par le gouvernement fédéral, et ce uniquement dans le cas où les besoins de l’armée russe (prioritaires sur tout le reste) sont satisfaits, entièrement ou en partie. Dans le cas où un client viendrait à faire des pieds et des mains pour un produit (13) et en l’absence du précieux sésame, aucune commande ne sera actée.
Ayant la forme juridique d’une holding étatique appartenant à l’État russe, Rostec est propriétaire d’une très grande partie du secteur de l’industrie de la défense et est administré par Sergueï Tchemezov. Ce dernier est, avant toute chose, un ami très proche de Vladimir Poutine, appartenant au cercle restreint du président russe et qui fit avec lui ses classes d’espion du KGB en ex-Allemagne de l’Est. Au vu de leurs parcours respectifs, on comprend mieux pourquoi la manne financière des exportations est passée dans les mains de Tchemezov, et l’importance de celle-ci pour le pouvoir russe.
L’importance des exportations sur la production industrielle russe
L’industrie de la défense est un des secteurs clés de l’économie russe. Outre une fonction stratégique évidente de production des équipements destinés à l’armée russe, il emploie (selon les estimations) entre 2,5 millions et 3 millions de personnes, ce qui représente environ 20 % des métiers liés à la production en Russie. C’est dire son importance au sein d’une économie qui a très largement raté le virage de la diversification, et ce malgré de nombreux discours officiels faisant état du besoin de la diversifier. Reposant encore très largement sur les exportations d’hydrocarbures (pétrole, gaz et charbon), de céréales et de matières premières (métaux ferreux et non ferreux), l’économie russe est donc fortement dépendante de quelques secteurs, et principalement de celui de l’extraction. À cela vient s’ajouter le fait que le pays a besoin d’importer la quasi – totalité des composants de pointe (électroniques, informatiques, machines-outils, etc.) permettant de faire tourner son secteur productif.
Les exportations militaires présentent un double intérêt pour la Russie, outre le fait qu’elles mobilisent un volume important de personnel ayant différents niveaux de qualifications (de l’ouvrier à l’ingénieur) : elles permettent également de financer la reconstruction ou le rééquipement de l’outil productif ainsi que le développement de programmes adaptés aux forces armées (14).
Si l’on se base sur les chiffres disponibles, les exportations militaires russes ont connu une croissance rapide et importante (volumes et valeurs des commandes), passant de 3,7 milliards de dollars en 2001 à 19 milliards en 2018. Ces chiffres placent donc la Russie en deuxième place des pays exportateurs de matériels militaires, juste derrière les États-Unis, mais il est nécessaire de les contextualiser. Travaillant principalement avec un cercle restreint de clients fidèles (Algérie, Chine, Inde, Vietnam) que l’on peut qualifier d’usual suspects en matière d’exportations russes, le pays a su se diversifier en explorant de nouveaux marchés (Afrique et Amérique du Sud), tout en obtenant une commande symbolique (et importante) de fourniture de systèmes S-400 en Turquie, pays membre de l’OTAN.
En maintenant une politique de prix distinguant trois niveaux (équipements destinés aux forces armées russes, aux pays membres de l’OSCE et aux « vrais » clients exports), la Russie dispose donc d’une grille tarifaire souple : les pays proches et alliés bénéficient d’un prix de vente réduit (15) tandis que les clients réguliers et/ou occasionnels qui ne forment pas cette « garde rapprochée » paient le tarif plein qui est également le plus lucratif pour l’État russe.
Un futur impossible ?
Effet collatéral direct de l’attaque russe sur l’Ukraine, le secteur des exportations d’armements russes, qui se portait relativement bien, malgré une perte de compétitivité ces dernières années au profit de la France et de la Chine notamment, va subir de plein fouet les conséquences cumulées de la mise au ban de la Russie ainsi que des sanctions occidentales frappant le secteur productif russe. De plus, les contre – performances russes en Ukraine ne viennent certainement pas redorer le blason des productions de Moscou… ce qui ne va pas aider le pays à les exporter.
Élément important qui vient s’ajouter aux sanctions édictées contre la Russie, la mise en place du CAATSA et de ses effets dès 2017 a eu un impact non négligeable sur les exportations russes, voyant notamment l’Indonésie abandonner l’acquisition de huit Su-35 ainsi que remettant en cause la livraison de 30 Su-35 à l’Égypte, avions stockés à l’usine KnAAZ de Komsomolsk-sur-l’Amour en attente d’une décision sur leur sort (16). Les effets découlant du CAATSA sont une arme que les États-Unis manient avec habileté. S’ils n’hésitent pas à les exploiter à fond auprès de pays comme l’Indonésie ou l’Égypte, sachant que ces derniers ont tout intérêt à rester dans le giron occidental vu les équipements en dotation, ils sont moins « pressants » avec l’Inde malgré une politique d’acquisition qui voit New Delhi continuer à varier ses fournisseurs (Russie pour les S-400, États-Unis pour les P-8I, etc.). Ceci s’explique notamment par le fait que l’Inde a des besoins d’équipements énormes et sert de contrepoids aux ambitions chinoises, les deux pays n’hésitant à faire le coup de feu quand c’est nécessaire. Ainsi, il serait délicat pour Washington de braquer l’Inde à cause de ses acquisitions de matériels russes sachant que l’opposition entre New Delhi et Pékin sert ses intérêts. Toujours dans le même ordre d’idées, le cas de la Turquie est plus complexe, car il s’agit du premier pays de l’OTAN qui a fait l’acquisition de S-400, système phare des exportations russes (17), ce qui a poussé Washington à bloquer les livraisons de F-35 à la Turquie. Toujours est-il que l’existence des sanctions en question a vu un certain nombre de pays prêts à se fournir en Russie lui tourner le dos par peur de représailles éventuelles. Indirectement, cela profite aux productions françaises qui permettent (notamment avec le Rafale) d’acquérir des produits performants et « neutres » par rapport à l’opposition États-Unis/Russie.
Autre problématique qui se profile très rapidement à l’horizon : les difficultés à fournir des pièces de rechange aux clients existants. Premier exemple concret de ces difficultés, l’abandon en mai 2022 (18) par l’Inde des discussions en cours portant sur l’acquisition de 10 Kamov Ka-31 supplémentaires, ainsi que celles (pas encore confirmées) sur le retrait de service des Su-27 et Su-30 indonésiens face à l’impossibilité d’obtenir des pièces de rechange pour ces derniers. Ces difficultés d’approvisionnement découlent de deux facteurs : d’un côté les Russes ont besoin de pièces pour leurs matériels qui sont exploités intensivement sur le front et, d’un autre côté, il s’agit d’un premier impact des sanctions occidentales. En l’absence de composants électroniques, et face à l’impossibilité (apparente) de s’en procurer rapidement et/ou de produire des substituts locaux, les équipementiers russes ne peuvent fournir de pièces de rechange à leurs clients export, avec l’impact prévisible que ceci peut avoir sur les taux de disponibilité des produits achetés.
Il est impossible de prédire actuellement où cette guerre mènera la Russie et où son escalade actuelle s’achèvera temporairement et/ou définitivement. Néanmoins, il est un fait que le secteur de l’industrie de la défense russe ainsi que de ses débouchés à l’exportation ne vont certainement pas en ressortir indemnes. Difficultés d’approvisionnement en composants, priorité accordée aux besoins de l’armée russe, perte de crédit (réelle ou supposée) des productions russes, besoin de reconstituer les stocks, mobilisation d’une partie du personnel pour partir sur le front et perte de clients étrangers qui réduira les moyens financiers pouvant être alloués au secteur : même si l’État russe est en mesure de compenser (temporairement) ces pertes et difficultés, cela ne durera pas. Or, malgré la taille et l’importance du secteur de l’industrie de la défense au sein de l’économie russe, mais également (et surtout !) la fonction sociale de celui-ci (entre 2,5 et 3 millions d’électeurs russes potentiels), le gouvernement russe ne semble pas vouloir prendre la pleine mesure des conséquences politiques et sociales qu’auraient un ralentissement, voire un arrêt de celui-ci. La perte d’emploi de tout ou partie du personnel travaillant dans le secteur de l’industrie de la défense pourrait rompre le contrat social tacite (19) existant entre la population russe et ses dirigeants, ce qui serait d’autant plus dommageable dans une société russe où l’image de l’armée, élément structurant de la rhétorique gouvernementale, est déjà sérieusement écornée par ses contre – performances en Ukraine.
On en vient à croire que les leçons des premières années postsoviétiques n’ont pas été apprises et que là où les exportations avaient à l’époque permis de sauvegarder une partie de l’outil industriel et des compétences, il en va tout autrement cette fois-ci. D’autant plus dans un contexte où le secteur de l’énergie qui servait d’arme à Moscou dans le cadre de ses relations avec l’Occident est en cours de reconfiguration (lente) avec une bascule vers l’Est des approvisionnements énergétiques (Chine et Inde) à des tarifs réduits (diminuant d’autant les rentrées fiscales pour le budget fédéral russe) : les décisions prises par la Russie vont donc mettre les deux principaux secteurs de son économie (énergie et exportations de matériels militaires) sous fortes contraintes, avec à terme des effets qui pourraient bien être dévastateurs pour le pays. Plus encore que toute intervention militaire contre le pays en lui-même.
Notes
(1) Contrairement à ce qui a souvent été écrit, le retrait des Indiens du programme FGFA (version locale du Su-57) n’a pas eu d’impact budgétaire sur le développement et la mise au point du Su-57. Son budget étant « sanctuarisé » par l’État russe.
(2) Pour les amateurs de chiffres, le site du SIPRI détaille in extenso les transferts d’armements dans le monde (https://www.sipri.org/).
(3) Countering America’s Adversaries Through Sanctions Act.
(5) Главное управление по заграничному снабжению (Littéralement : Direction principale de l’approvisionnement étranger).
(6) Главное инженерное управление (Département général d’ingénierie).
(7) Les estimations (selon les sources) font mention de 15 à 25 % du PIB consacré à l’armement de l’Union vers la fin de 1980 !
(8) https://hal-india.co.in/
(9) Sans être exhaustif, on peut citer : les T-90 et les frégates Talwar (11356) en Inde, les SSK 636 en Algérie, en Chine, au Vietnam et en Inde, etc.
(10) L’exportation du Flanker en Chine est une histoire longue et complexe qui nécessite de longs développements. À noter que cette commande a permis aux ingénieurs chinois d’acquérir très rapidement des technologies et des compétences… donnant naissance ensuite aux Shenyang J-11 et à leurs variantes.
(11) http://roe.ru/
(12) https://rostec.ru/
(13) Ce qui explique pourquoi la commande de Su-34 pour l’Algérie, régulièrement annoncée, ne s’est jamais concrétisée.
(14) Cas du Su-30SM qui est dérivé du Su-30MKI indien.
(15) Les Su-30SM livrés à la Biélorussie ont été payés au même prix que les appareils livrés à la Russie.
(16) Des sources récentes (non vérifiées) font état que l’Iran récupérerait les Su-35 produits. Ceci reste encore à confirmer, mais n’est pas improbable.
(17) Dont on peut légitimement se dire que les Russes ont sauté sur l’occasion en proposant un tarif « amical » au pays, vu l’ampleur des conséquences politiques découlant de cette vente.
(19) Où le gouvernement russe fournirait un travail stable et correctement payé à ses citoyens en échange de l’acceptation tacite d’un grignotage progressif de leurs droits et de leurs libertés individuelles.
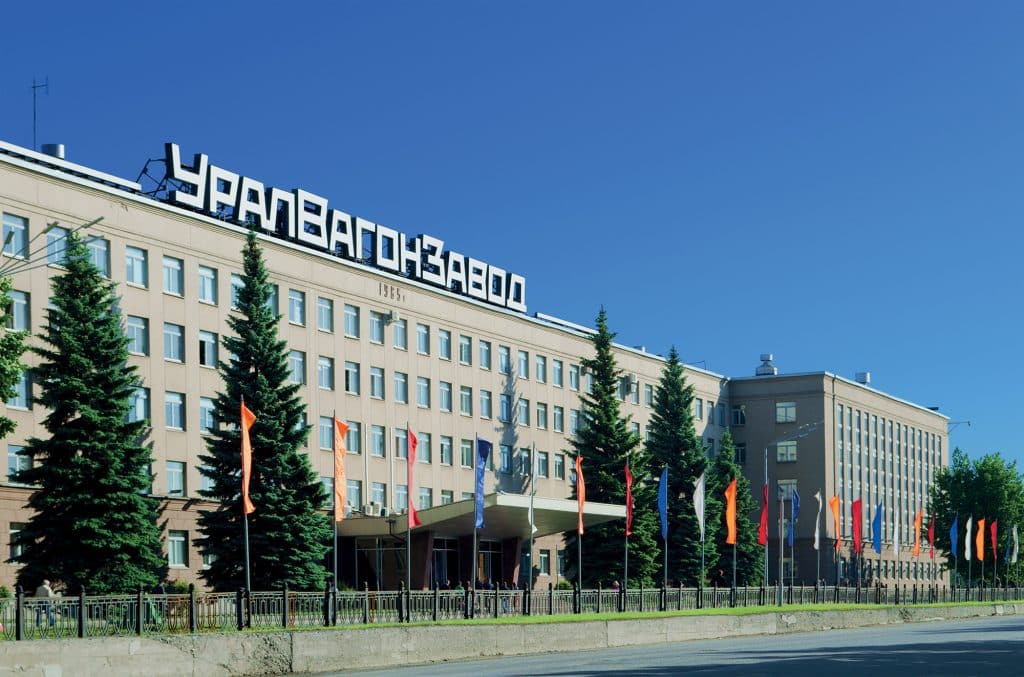
Légende de la photo en première page : Le siège d’Uralvagonzavod à Nizhny Tagil. La production de blindés souffre déjà du manque de pièces détachées et de composants électroniques. (© Serg_Zavyalov_photo/Shutterstock)