
Pendant trois décennies, la mondialisation a été pensée comme une optimisation permanente des couts et des flux. Cependant, aujourd’hui, nous sommes entrés dans l’ère du de-risking, du friend-shoring, de la sécurisation de la chaine logistique et de la souveraineté économique. S’agit-il simplement d’un ajustement conjoncturel ou sommes-nous réellement face à un changement complet de paradigme auquel il sera nécessaire de s’adapter pour espérer survivre ?
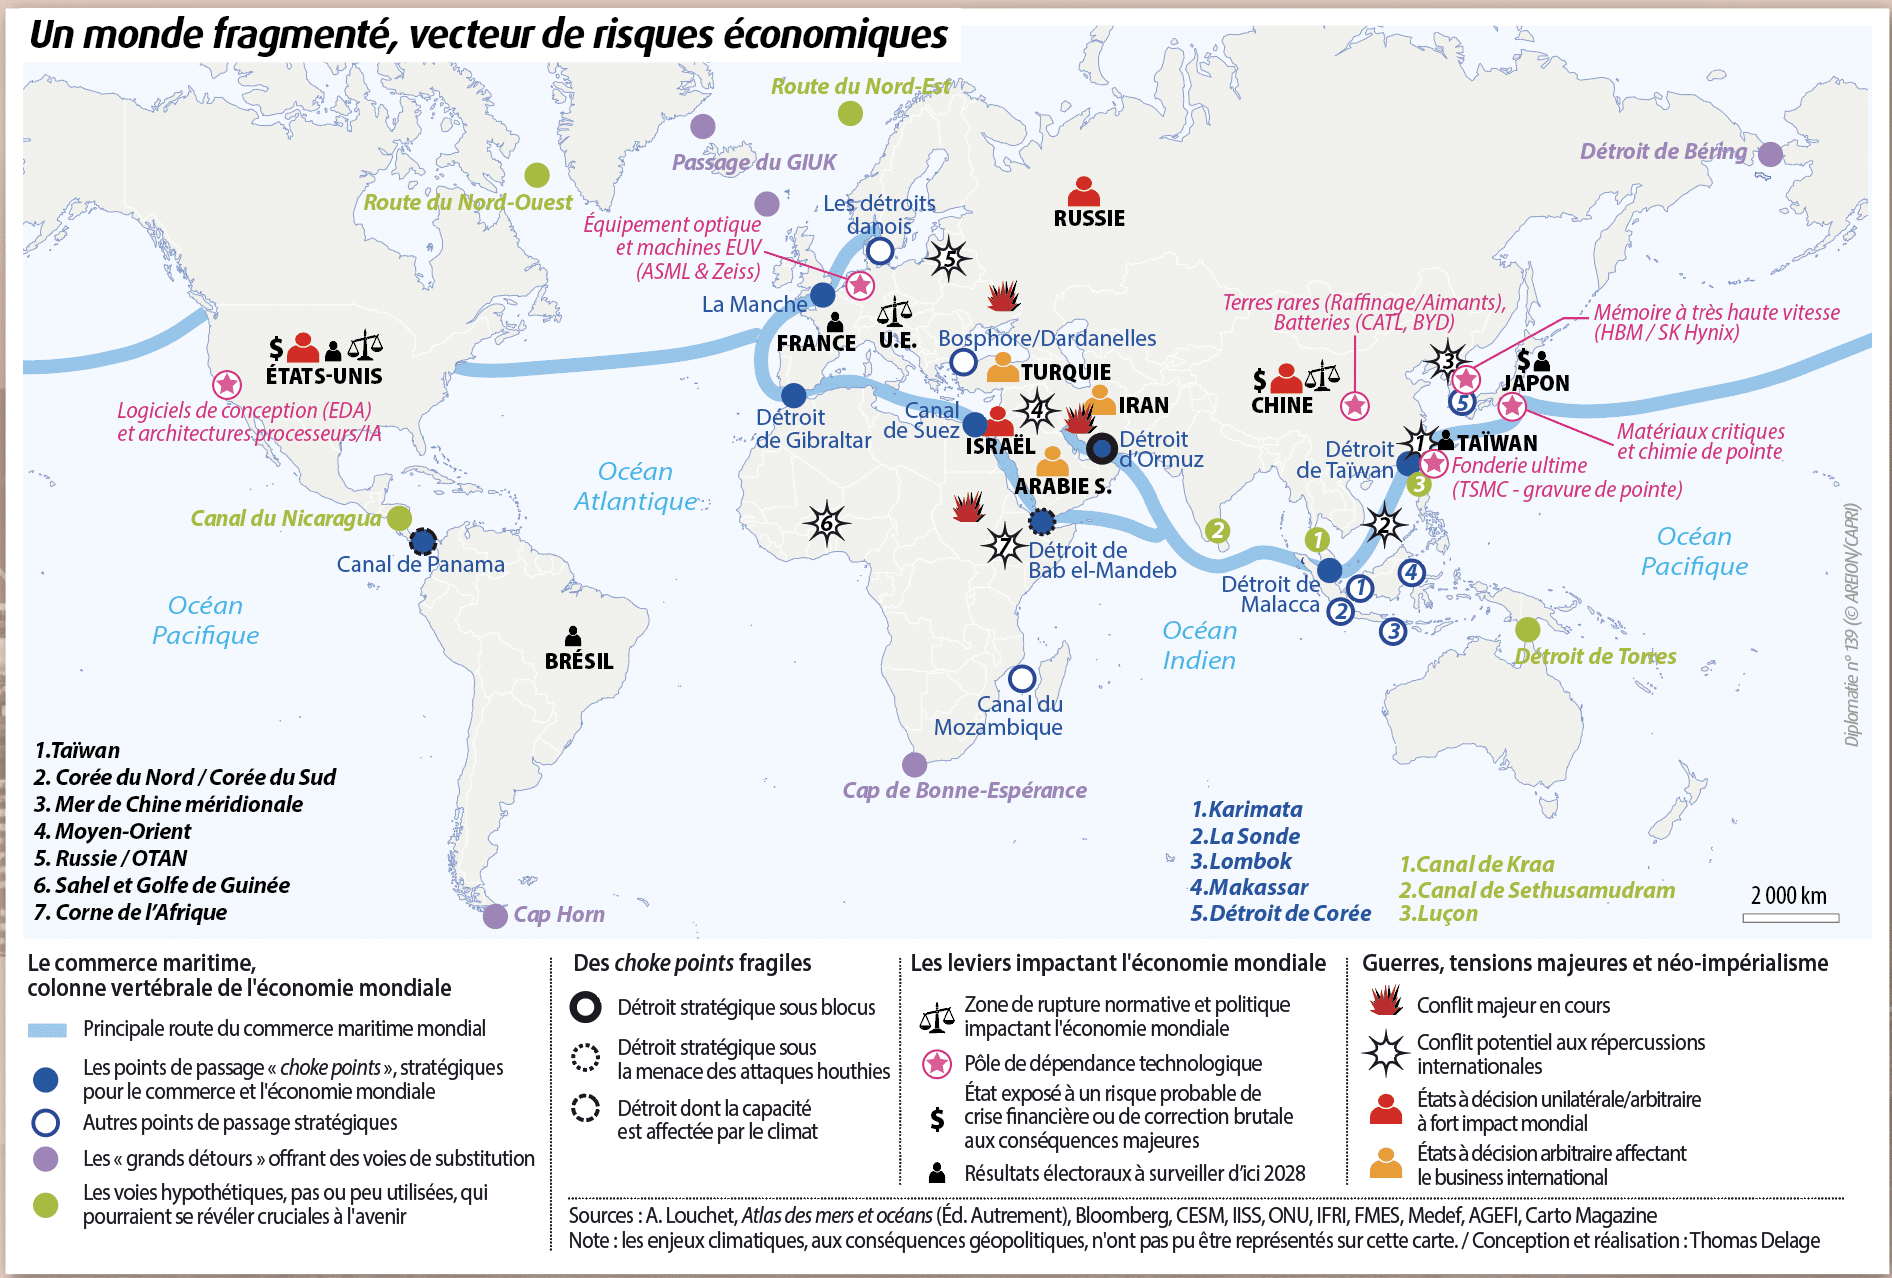
J. Ghez : Tout laisse à penser qu’il s’agit d’un changement de paradigme de la mondialisation. On parle parfois de « démondialisation », mais les données économiques suggèrent une tout autre réalité : la part du commerce international dans le PIB mondial reste à des niveaux historiques. La nervosité des marchés et du secteur privé suscitée par la fermeture du détroit d’Ormuz ou les tensions entre la Chine et Taïwan montre bien que nous restons largement interdépendants à l’échelle internationale et que nos chaines de production demeurent intégrées. Le véritable changement, c’est que cette interdépendance est devenue une arme de coercition. Henry Farrell et Abraham L. Newman, deux politologues américains, parlent de weaponized interdependence, ou d’une interdépendance utilisée comme outil de pression. La dépendance des autres envers vos ressources et votre savoir-faire devient ainsi un instrument de pression. De même, dans la mesure où les réseaux mondiaux de paiement ou les chaines d’approvisionnement, par exemple, comportent des nœuds centraux contrôlés ou réglementés par certaines puissances, un État qui dispose d’une autorité politique et juridique sur ces nœuds peut exercer une pression démesurée sur d’autres États, des entreprises ou des individus.
C’est donc un autre chapitre de la mondialisation qui s’ouvre. À l’image du président des États-Unis [Donald Trump, au pouvoir de 2017 à 2021 et depuis 2025], ce nouveau paradigme transactionnel se préoccupe bien moins du droit international, des normes et des standards historiques, au nom du pragmatisme. Fait remarquable : ce langage transactionnel est compatible avec la vision du monde proposée par la Chine et d’autres puissances non occidentales, mais il est antinomique avec l’ADN européen. L’adaptation du secteur privé à cette interdépendance comme outil de coercition et à cette nouvelle donne géopolitique est donc cruciale, mais toutes les régions du monde n’y sont peut-être pas prêtes.
Le transport maritime et les routes commerciales mondiales subissent une accumulation sans précédent de tensions : piraterie, blocages dans les détroits stratégiques, vulnérabilités climatiques, envolée des couts d’assurance… Jusqu’où les entreprises peuvent-elles encaisser cette hausse des couts de stockage et de sécurisation avant que leur modèle économique ne devienne inviable ? Est-ce le coup de grâce pour la sous-traitance à l’autre bout du monde ?
J. Ghez : Dans l’après-guerre froide, l’internationalisation des chaines de production était conçue comme une manière d’aller chercher l’avantage comparatif, indépendamment de l’endroit où il se trouvait sur le globe. En s’appuyant sur cette logique d’efficacité économique, les entreprises parvenaient à réduire le cout de leurs opérations et les risques auxquels elles faisaient face. Les redondances et les sources secondaires n’avaient aucun sens puisqu’elles nuisaient à cette logique d’efficacité économique.
La crise sanitaire [en 2020] et l’invasion de l’Ukraine par la Russie [en 2022] n’ont pas changé la donne à proprement parler, mais elles ont montré les limites de ces calculs. Certains secteurs se sont mis à parler de stratégies de China+1 : je m’approvisionne en Chine, mais plus exclusivement là-bas. Plus généralement, ces redondances et ces sources secondaires que l’on voulait éviter à tout prix autrefois deviennent vos meilleures polices d’assurance dans un monde turbulent. La sous-traitance à l’autre bout du monde n’a pas disparu, mais elle intègre davantage de paramètres liés à ces risques de rupture dans les chaines de production. Cela a, bien évidemment, un impact direct sur les couts de production et les prix. La mécanique du changement climatique et des ruptures qu’il cause est très similaire.
Alors que la Chine reste un marché massif et un maillon industriel central, elle représente un risque réglementaire et géopolitique croissant. L’équation n’est plus seulement commerciale, mais existentielle, et les entreprises étrangères font face à un véritable dilemme : sortir de Chine et perdre le premier marché mondial, ou y rester en acceptant de découpler totalement leur filiale chinoise du reste du groupe. Concrètement, cette étanchéité forcée entre la branche « Chine » et la branche « Reste du monde » est-elle une solution tenable à long terme ? Le marché chinois reste-t-il incontournable ?
J. Ghez : Cette étanchéité pourrait persister si elle est dictée par une volonté politique forte, qu’elle soit exprimée à Pékin ou dans le reste du monde.
Les performances du modèle d’intelligence artificielle (IA) chinois DeepSeek ont suscité la stupeur à son lancement, en 2024. Nous nous sommes rendu compte que la Chine n’avait pas nécessairement besoin du reste du monde pour avancer sur ce terrain technologique critique. Deux ans plus tard, nous pouvons aussi mesurer l’omniprésence de l’IA dans la société chinoise, qui a choisi un modèle de développement et d’intégration technologique bien différent de celui de la Silicon Valley. De même, la Chine a la volonté de garder son influence sur certains de ses joyaux nationaux, en annulant, par exemple, la vente de l’entreprise Manus à Meta pour des raisons réglementaires. Opérer en Chine exige ainsi un état d’esprit et le respect d’un droit fondamentalement différent.
En d’autres termes, la volonté de divorce est bien là. Mais cela ne veut pas dire pour autant qu’elle soit possible, souhaitable, ni même facile à mettre en œuvre sur le plan économique. Les interdépendances tissées sur des décennies et les impératifs de couts du secteur privé résistent souvent aux volontés politiques. Toutes les tensions nées des restrictions chinoises sur les exportations de terres rares le montrent : malgré une volonté marquée de découplage, les investissements occidentaux dans le secteur restent limités. En effet, le marché mondial des terres rares n’a jamais été jugé assez rentable, et les couts environnementaux élevés ont découragé les pays les plus riches et leurs investisseurs de s’intéresser au secteur — avant qu’il ne soit trop tard. Cette étanchéité peut se justifier politiquement, mais cela exige aussi que l’on mesure les couts associés.
Si on parle de plus en plus du risque chinois, travailler avec les États-Unis est devenu un défi tout aussi complexe. Entre l’instabilité politique américaine — où un changement de président ou de majorité peut balayer des accords commerciaux du jour au lendemain — et l’épée de Damoclès de l’extraterritorialité du droit américain, comment les entreprises peuvent-elles continuer à faire du business avec les États-Unis sans se retrouver totalement pieds et poings liés à leurs décisions unilatérales ?
J. Ghez : Les États-Unis ne sont plus le même pays que la plupart des comités exécutifs ont pu connaitre, y compris dans un passé récent. Tout y est devenu politique. Et Donald Trump bénéficie d’un soutien certes mou, mais réel, d’une partie du secteur privé, qui préfère ses politiques aux alternatives que les démocrates pourraient mettre en place. Cette réalité peut nous interpeller en tant que citoyens européens. Mais elle est aussi une invitation à remettre en question nos hypothèses sur le fonctionnement de ce pays que nous avons aimé (ou aimé détester), et qui ne correspond en rien à nos attentes.
Tim Cook, l’ancien patron d’Apple, ne voulait pas subir les retournements de l’exécutif américain. Il a changé son fusil d’épaule, et ce de manière radicale. Souvenez-vous : en 2015, lors d’une attaque terroriste à San Bernardino, en Californie, le FBI a exigé qu’Apple déverrouille le téléphone du suspect. Apple a refusé, indiquant que le FBI saurait le faire lui-même. La vie privée de ses utilisateurs est alors devenue un élément clé du marketing de l’entreprise, qui s’était opposée à l’État fédéral américain. Neuf ans plus tard, le contexte politique américain avait bien changé, avec le retour de Donald Trump à la Maison-Blanche. Cook s’est rendu dans le bureau Ovale, avec un prix fait sur mesure pour le président américain, pour dire à quel point Trump était un leader exceptionnel et pour le remercier de son action à la tête de l’État. En moins d’une décennie, on est passé de l’impératif de la vie privée à celui, politique, d’influencer la marche politique de l’exécutif américain. Tim Cook l’a compris et a pleinement adopté cette approche transactionnelle, presque flatteuse.
La question qui se pose alors pour toutes les entreprises non américaines est la suivante : sont-elles prêtes à adopter la démarche de Tim Cook, en tentant de chuchoter à l’oreille du président ? Certains exécutifs européens le tentent, avec un degré de réussite très variable. Mais, à moins d’accepter de subir ces retournements ou de tenter de ne plus dépendre du marché américain, accepter que les règles du jeu sont devenues transactionnelles et que cela exige une approche antinomique par rapport à celles du passé semble bien être la solution privilégiée.
La plupart des comités exécutifs ont été formés à la finance, au marketing ou à l’optimisation opérationnelle, mais très peu à la prospective géopolitique. Concrètement, comment une entreprise doit-elle faire évoluer sa gouvernance, ses investissements ou son management pour faire face aux défis actuels ?
O. Chatain : Trop souvent, les comités exécutifs doivent décider dans l’urgence face aux crises et sont contraints par des objectifs de court terme. Dans de telles circonstances, l’improvisation fait souvent des merveilles, mais elle ne remplace pas une doctrine pour appréhender ces risques d’un type nouveau pour cette génération de manager. N’oubliez pas qu’un dirigeant qui a 60 ans aujourd’hui aura fait toute sa carrière dans un environnement unipolaire où les règles étaient relativement claires. Cet environnement disparait sous nos yeux. Que faire ? Avec quelle boussole ?
Il y a d’abord un sujet de gouvernance au-dessus des comités exécutifs. Les conseils d’administration donnent le ton : que vont-ils répondre à un PDG qui propose des investissements dans la sécurité d’approvisionnement dont on ne peut pas démontrer la rentabilité immédiate ? Si la gouvernance ne fixe pas des objectifs dans ce sens, il sera difficile de s’adapter autrement qu’au coup par coup. Il faut que les conseils d’administration laissent aux dirigeants et à leurs équipes une marge de manœuvre et signalent que l’anticipation du risque géopolitique est une priorité.
Il y a également un besoin conceptuel auquel la géopolitique, telle qu’elle a été traditionnellement développée, n’apporte que peu de réponses. Celle-ci donne la part belle aux États et aux acteurs politiques. C’est évidemment indispensable pour comprendre les motivations de ces acteurs et, donc, le paysage géopolitique. Mais l’articulation fine avec les entreprises et leur management reste à construire. Quand bien même il serait possible d’anticiper précisément des événements — ce qui est chimérique —, la réponse à leur apporter par une entreprise ne va pas de soi. Les grilles d’analyse qui fonctionnaient jusqu’ici laissent des points aveugles. Le mode de pensée d’acteurs motivés par l’idéologie est aussi difficile à comprendre pour des entreprises qui raisonnent en termes d’efficacité économique et sont décontenancées par les destructions causées par les conflits. Il leur semble absurde que des conflits comme l’invasion de l’Ukraine par la Russie ou le conflit entre les États-Unis et l’Iran, depuis février 2026, se prolongent. Pourtant, les acteurs de ces conflits ont leur propre rationalité, qui explique l’enlisement au-delà des effets d’annonce perpétuels.
Quels sont aujourd’hui ou demain les secteurs économiques les plus exposés à ce nouveau contexte ?
O. Chatain : Il faut d’abord bien comprendre que ce n’est pas un problème réservé aux multinationales. Même les entreprises domestiques doivent s’en soucier, car elles dépendent de produits ou de services qui sont vulnérables. On l’a vu avec l’énergie (gaz, pétrole), le cyber (ransomware) et les outils informatiques (Claude). Les entreprises les plus exposées sont celles qui pensent qu’il suffira de gérer la prochaine crise comme elles en ont géré d’autres auparavant, sans se rendre compte que les enjeux ont soudainement changé et que les vulnérabilités et les responsabilités ne sont plus les mêmes.

Les entreprises sont devenues malgré elles des acteurs, voire des cibles géopolitiques. Quand un État instrumentalise l’accès aux matières premières, au marché ou aux données, est-il encore possible pour une multinationale de rester « neutre » ou apolitique ? Comment gère-t-on ce piège où chaque choix commercial devient une prise de position diplomatique ?
O. Chatain : Vous faites un constat fondamental : les entreprises deviennent de plus en plus souvent des cibles et des instruments dans des conflits entre acteurs politiques internationaux. L’arsenalisation (weaponization) de l’économie se fait à travers les activités et les infrastructures des entreprises, et plus seulement par le commerce international. Quand une entreprise devient indispensable à ses clients, elle devient une cible potentielle pour quiconque veut faire pression sur les gouvernements de ces clients. Toute activité qui crée des dépendances entre deux puissances peut donc être ciblée, et les entreprises deviennent une courroie de transmission. Au premier chef, les secteurs du logiciel, des télécommunications et de la finance, indispensables mais également très concentrés, sont vulnérables. Les chaines de valeur mondialisées ont également créé des spécialisations dans la production qui génèrent de nouvelles vulnérabilités lorsque les conflits s’exacerbent. Apple a investi des milliards pour créer un outil de production unique en Chine, en pensant que la Chine avait plus besoin d’Apple qu’Apple de la Chine. On connait la suite. Apple doit maintenant investir des milliards en Inde pour réduire lentement son exposition à la Chine…
Peut-on éviter ces vulnérabilités ? Être « apolitique » ou « neutre » signifiait simplement adhérer à des principes et à règles communes. Cette posture est encore possible dans le cadre d’accords bilatéraux ou multilatéraux entre blocs ou puissances régionales qui continuent à respecter les règles, à l’instar de l’accord UE-Mercosur. Le problème se pose lorsqu’une entreprise a des activités qui chevauchent des « blocs » devenus antagonistes. Production en Chine et commercialisation aux États-Unis, par exemple. Une solution consiste à reconfigurer les activités de l’entreprise pour limiter les flux entre ces blocs et à créer des solutions de rechange dans d’autres localisations. Évidemment, cela suppose des duplications… Qui veut payer pour cela ? Le sujet de la gouvernance revient ici.
Certaines entreprises doivent ainsi se préparer à faire des choix douloureux, parce qu’elles devront peut-être choisir leur camp, abandonner des activités ou accepter un cout très élevé pour ne pas céder à un chantage. Qu’est-ce que cela veut dire pour leurs employés, pour leurs clients, pour la société dont elles sont issues, pour celles où elles ont des activités ? Là aussi, elles ont besoin d’une boussole. Les entreprises doivent assumer qu’elles ont une responsabilité concernant la sécurité de la société au sens large, au même titre que les citoyens. Elles font partie de la société civile. Elles ne peuvent pas simplement prendre en compte le chiffre de rentabilité donné par leur tableur Excel. Pour prendre ces décisions, elles doivent déterminer à qui, in fine, elles rendent des comptes au sein de la société civile. C’est une question de légitimité.
Face au retour du hard power, qui exige des compromis pragmatiques sur l’énergie, les chaines d’approvisionnement ou les alliances stratégiques, et alors que les entreprises sont de plus en plus soumises au respect de normes et de critères, notamment environnementaux, sociaux ou de gouvernance (ESG), comment les comités de direction peuvent-ils gérer ces injonctions contradictoires ?
J. Ghez : Il s’agit moins d’injonctions contradictoires que deux faces d’une même pièce : celle du passage de l’impératif économique à l’impératif politique dans cette nouvelle phase de la mondialisation. Les normes ESG sont une forme de hard power à l’européenne, qui permet au Vieux Continent de dire aux entreprises internationales que, si elles souhaitent pénétrer ce marché de 500 millions de consommateurs, elles doivent respecter les règles qu’il a lui-même fixées. Ces normes sont une autre forme de droit extraterritorial, puisqu’elles peuvent induire des transformations des business models bien au-delà des frontières.
Et c’est peut-être là que se matérialisent les vraies contradictions, avec la possible collision de droits extraterritoriaux. Pour les comités de direction, il ne peut jamais être question de sacrifier la rentabilité au nom de la conformité, mais il s’avère impossible de ne pas respecter les règles que leur théâtre d’opérations leur impose. La question qui se pose alors est celle du bloc normatif dans lequel l’entreprise souhaite opérer, tout en étant consciente non seulement des conséquences stratégiques de son choix, mais également des arbitrages, explicites et implicites, qu’elle réalise ainsi. Plus remarquable encore, ces arbitrages peuvent être des cibles mouvantes et exigent parfois des révisions et des changements de cap, ce qui peut s’avérer très couteux.
En Europe, beaucoup de dirigeants déplorent un décalage entre la lourdeur normative européenne et le protectionnisme agressif des États-Unis ou de la Chine. L’Europe offre-t-elle aujourd’hui un bouclier crédible pour ses entreprises, ou les laisse-t-elle désarmées face à la concurrence mondiale ? L’Europe et ses entreprises sont-elles encore trop naïves face à la réalité de la compétition économique internationale ?
O. Chatain : Les institutions européennes ont bien pris en compte l’émergence de ces risques. Mais il faut constater que les lourdeurs qui existent sont souvent le résultat de conflits d’intérêts entre entreprises du même secteur économique qui sont dans des États membres différents, comme on le voit dans l’automobile. L’Union européenne (UE) et les États membres font de bons diagnostics, mais le chemin à prendre pour résoudre ces problèmes doit être ouvert par les entreprises elles-mêmes.
Je retournerais donc la charge : les entreprises peuvent créer les conditions de la souveraineté et de l’autonomie au niveau européen, ce qui est d’ailleurs leur intérêt, à condition de prendre leurs responsabilités et de se regrouper autour de projets clés. Ce n’est pas une utopie. Les entreprises qui soutiennent Mistral sont en train de construire une alternative européenne dans le secteur de l’IA, avec des moyens extrêmement limités comparés à ceux de leurs concurrents, mais avec une approche asymétrique focalisée sur l’autonomie stratégique.
Si l’on se projette à un horizon plus lointain, quelles seront les compétences clés des entreprises qui réussiront dans le monde fragmenté qui se dessine ?
J. Ghez : La compréhension du risque reste la compétence la plus fondamentale qui soit. Elle a toujours fait partie des discussions des comités exécutifs. Ce qui change, c’est qu’on ne mesure plus le risque en fonction des mêmes paramètres. Ou, pour être plus précis, la liste des paramètres s’est considérablement allongée. Il ne s’agit plus de s’intéresser à son marché, mais à ce qui se passe ailleurs, parfois bien au-delà. En soi, le terme de « géopolitique », qui les préoccupe de plus en plus, est galvaudé. En l’utilisant, ils veulent vraiment parler d’une transformation systémique. Ils se demandent : qu’avons-nous fait jusqu’ici que nous ne pourrons plus faire à l’avenir ? Et que n’avons-nous jamais fait par le passé et qui doit désormais faire partie de nos opérations quotidiennes ? C’est une nouvelle feuille de route qui se dessine.
Propos recueillis par Thomas Delage le 26 aout 2026.
Légende de la photo en première page : Selon une enquête de l’institut Géopolitique et Business de l’ESSEC, avec L’Express et OpinionWay réalisé en septembre 2025, plus d’une entreprise sur deux admet être insuffisamment préparée au risque géopolitique, alors même que 97 % des entreprises interrogées déclarent avoir déjà subi les effets de chocs géopolitiques. Si une minorité d’entreprises ont intégré les risques géopolitiques de manière structurée dans leur stratégie malgré une exposition de plus en plus grande, l’enquête révèle que trois risques géoéconomiques majeurs ont tendance à être sous-estimés par les dirigeants : la tendance croissante à la prédation économique américaine ; la persistance des conséquences économiques de la guerre en Ukraine et l’accentuation de la guerre hybride face à l’émergence d’une menace russe directe ; et l’hyper-pénétration de l’économie européenne par la Chine. (© Shutterstock)