La prophétie des titans technologiques
L’ère de l’hypercompétition décrite dans les années 1990 reposait sur l’idée que les avantages concurrentiels étaient temporaires et constamment remis en cause par l’innovation. La stratégie consistait moins à défendre une position dominante qu’à générer continuellement de nouveaux avantages éphémères. Ses travaux ultérieurs sur la révolution pan-industrielle marquent une rupture avec ce paradigme : l’hypercompétition n’aurait été qu’une étape transitoire, un mécanisme de sélection darwinien précédant l’émergence d’un capitalisme radicalement concentré.
La révolution pan-industrielle imaginée par D’Aveni reposait sur la capacité de certaines entreprises à intégrer simultanément plusieurs technologies de rupture — fabrication additive, IA, plateformes numériques et infrastructures de données — afin de contrôler des écosystèmes industriels entiers. Elle reconfigurait les fondements mêmes de la production : en permettant la production locale d’objets complexes sans recourir aux longues chaines d’assemblage traditionnelles, elle réduisait l’importance du travail manuel et fragilisait les modèles économiques des pays ayant bâti leur développement sur l’avantage comparatif de la main-d’œuvre à bas cout.
D’Aveni anticipait ainsi une transformation profonde de la structure du pouvoir économique. Les pan-industriels n’exerceraient pas nécessairement leur domination sur un marché unique, mais sur une multiplicité de secteurs interconnectés via leurs plateformes. La notion classique de monopole sectoriel devient alors insuffisante : à travers des « sphères d’influence industrielles », ces entreprises seraient susceptibles de contrôler simultanément les flux d’information, les infrastructures de production et les standards technologiques d’un écosystème entier — une forme de domination structurelle que les instruments traditionnels du droit de la concurrence, conçus pour démanteler des monopoles dans des marchés bien définis, peinent à appréhender.
Cette concentration soulève des défis considérables pour les États. Les outils réglementaires hérités du XXe siècle semblent inadaptés à des entreprises dont l’influence traverse de multiples secteurs et législations. La régulation devrait cibler non plus seulement la taille des entreprises, mais les abus de pouvoir liés au contrôle des plateformes et des données. L’ascension de ces nouveaux titans pose par ailleurs des questions fondamentales de gouvernance : leur capacité financière et technologique pourrait leur permettre d’exercer une influence considérable sur les politiques publiques, par le lobbying ou le contrôle de certaines infrastructures d’information. Ils accumuleraient ainsi une puissance économique supérieure à celle de nombreux États-nations.
Si la vision de D’Aveni reposait initialement sur le potentiel de la fabrication additive, l’évolution technologique récente suggère qu’une dynamique similaire est actuellement portée par les progrès accélérés de l’IA. Les hyperscalers (5), qui investissent actuellement des centaines de milliards dans les data centers (centres de données), apparaissent comme les précurseurs d’un capitalisme pan-industriel dans lequel quelques entreprises pourraient dominer à la fois l’économie et la sécurité du monde à travers leur maitrise du « stack technologique » (« pile », en français) que représentent ces plateformes numériques.
Dominer la « pile numérique », un enjeu majeur de souveraineté
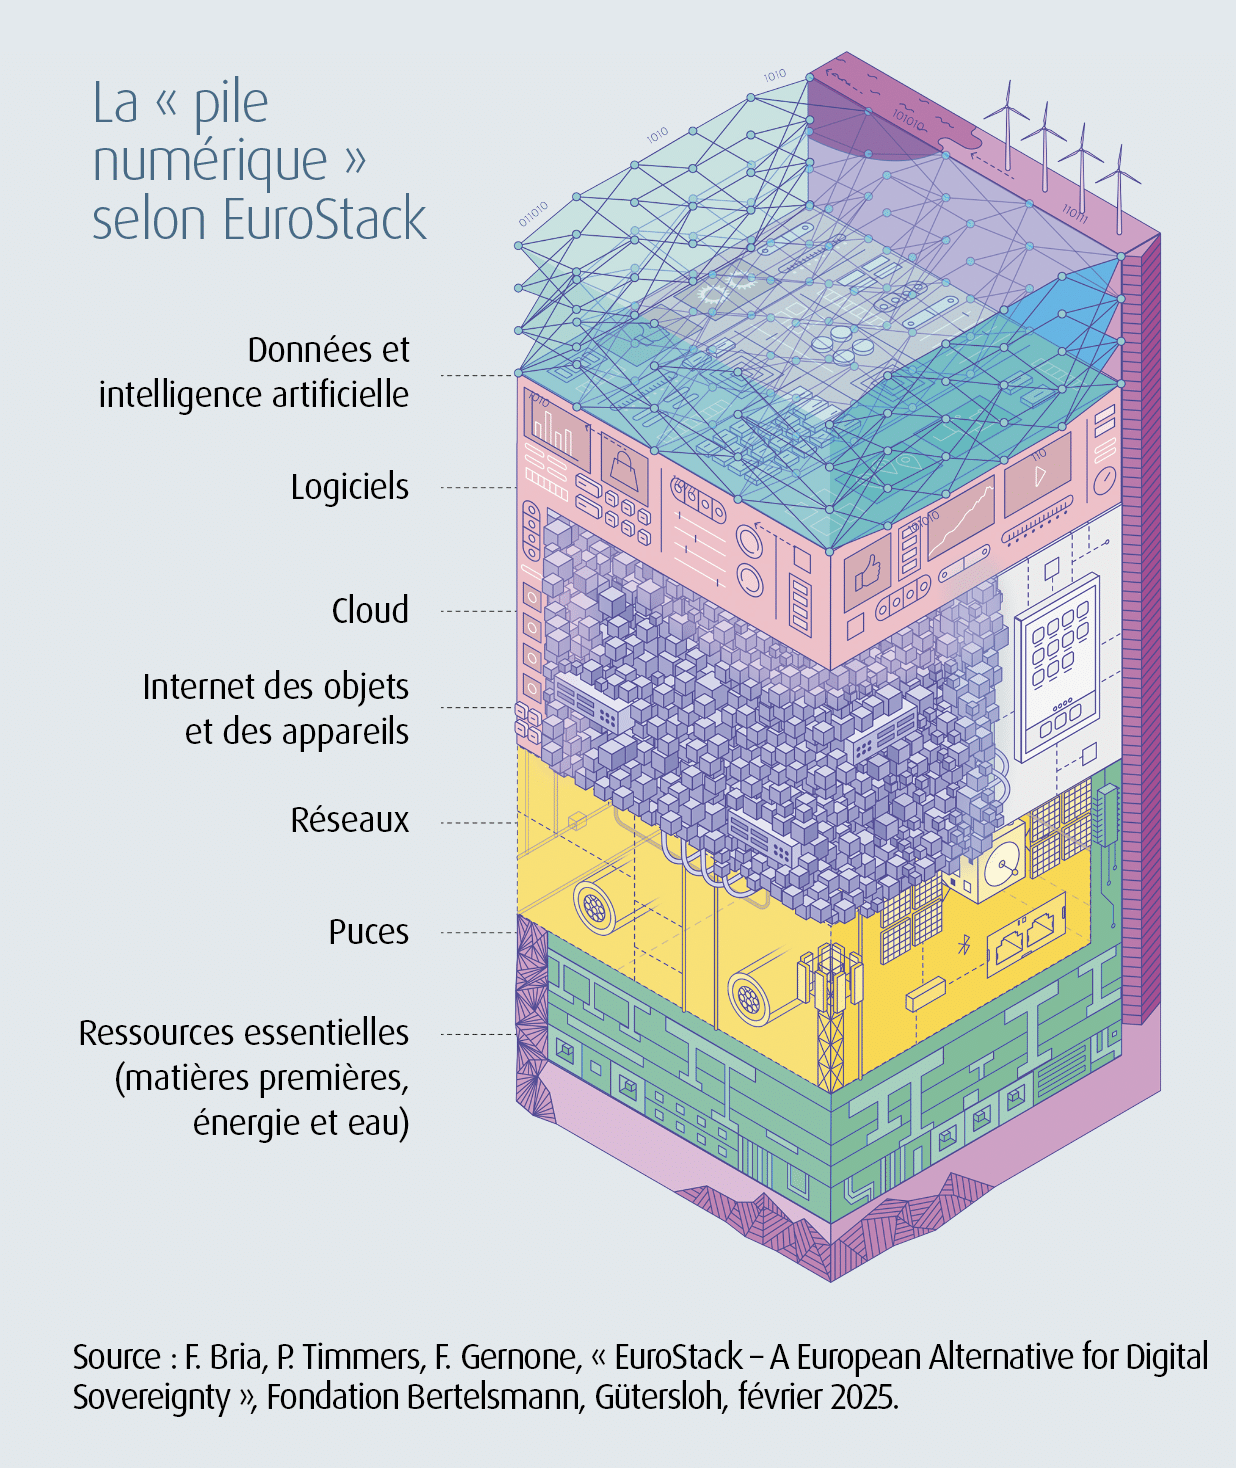
La diffusion rapide de l’intelligence artificielle (IA) dans un nombre croissant de fonctions et systèmes a fait de cette technologie un enjeu majeur, tant pour la compétitivité industrielle que pour la défense. En conséquence, la question de la maitrise des infrastructures technologiques nécessaires est devenue un enjeu clé de souveraineté. Le graphique ci-dessous offre une vision globale des nombreuses « couches technologiques » nécessaires au contrôle de cette technologie révolutionnaire. À ce jour, et compte tenu de la mondialisation extrême des chaines de valeur impliquées, aucun État ne domine totalement cette infrastructure globale. Mais la Chine comme les États-Unis mobilisent toutes leurs forces pour y parvenir, et l’Europe doit se positionner. P.C.B.
La bataille pour la « pile technologique » de l’IA
Plusieurs analystes observent que la compétition internationale tend à s’organiser autour de deux grandes architectures technologiques rivales, structurées respectivement par les États-Unis et la Chine (6), chacun développant un écosystème intégré associant entreprises, institutions de recherche, infrastructures industrielles et politiques publiques. Cette dynamique pourrait conduire à une bifurcation du système technologique mondial, dans laquelle les infrastructures numériques, les standards techniques et les plateformes d’IA se diviseraient en deux blocs géopolitiques distincts — scénario que nous considérons comme possible à l’horizon de la prochaine décennie si les trajectoires actuelles se maintiennent.
L’architecture américaine repose principalement sur l’écosystème de la Silicon Valley et sur la puissance financière du capital-risque : des entreprises comme Nvidia, Microsoft, Amazon ou Google contrôlent une part considérable des capacités mondiales de calcul nécessaires à l’entrainement des systèmes d’IA. Cette concentration pose la question de la souveraineté numérique de l’Europe, dont les données sont majoritairement hébergées sur des serveurs américains. Le débat n’est pas nouveau, mais il s’est particulièrement développé depuis l’arrivée de la nouvelle administration dirigée par Donald Trump (2017-2021, et depuis 2025), qui n’a pas caché ses projets de domination énergétique et numérique (voir encadré). Pour l’économie mondiale, le renforcement d’une dépendance à l’architecture technologique américaine conférerait aux États-Unis un levier d’endiguement technologique sans équivalent dans l’histoire.
La Chine, qui a, elle, perçu ce risque depuis longtemps, construit patiemment son propre modèle d’infrastructure totalement autonome. Celui-ci, étroitement contrôlé par l’État, vise à réduire la dépendance aux technologies étrangères, tant dans le domaine énergétique que dans ceux des semi-conducteurs, du cloud et des nouveaux centres de calcul pour l’IA. Cette infrastructure s’étend, elle aussi, à l’échelle internationale à travers le projet des nouvelles routes numériques de la soie. Face à l’expansion de son rival, la réponse américaine s’est traduite par des restrictions technologiques à l’exportation, imposées sous la première administration Trump, puis par le CHIPS and Science Act de 2022 sous Joe Biden (2021-2025). Le plan national pour l’IA adopté en janvier 2025 illustre la rapidité avec laquelle la rivalité technologique se transforme progressivement en confrontation géopolitique directe.