Sur le plan économique, les compagnies aériennes souffraient déjà de difficultés avant le choc de 2020. En faisant la moyenne sur l’ensemble du secteur pour l’année 2019, globalement, les compagnies ne réalisaient quasiment plus de profit. Pendant les années de retour aux profits (2015-2018), certaines compagnies ont vécu cette période de manière euphorique, en augmentant leurs frais (salaires, embauches). Mais en faisant cela, elles se sont fragilisées en réduisant leur capacité à avoir des revenus supérieurs à leur coût. En parallèle, la hausse du prix du baril de pétrole a accentué les faiblesses et a amené la majorité des compagnies à aborder l’année 2020 avec peu de trésorerie. Pour faire face à la plus grosse crise du transport aérien, 75 % d’entre elles avaient moins de trois mois de réserves pour survivre sans faire voler leurs avions. Par exemple, la compagnie Norwegian ne disposait que d’une vingtaine de jours. À l’inverse, des compagnies low cost comme Ryanair ou Wizz Air surnageaient le classement en pouvant tenir six mois sans voler. Deux raisons expliquent cet écart : les choix stratégiques et la nature des réseaux. Pendant les années d’euphorie, ces compagnies low cost n’ont pas augmenté leurs frais et ont ainsi pu accumuler de la trésorerie. En parallèle, ces mêmes compagnies ont eu moins de coûts fixes que les compagnies traditionnelles, ce qui implique que lorsqu’elles ne sont pas en service (comme pendant la crise sanitaire), elles dépensent moins d’argent que les compagnies traditionnelles. Enfin, en ne volant que sur du court et du moyen-courrier, elles ont pu rapidement reprendre les vols entre les pays européens pendant l’été 2020 puis de nouveau pendant l’été 2021. Très vite, elles ont retrouvé une activité quasiment au maximum de leur capacité, alors que le marché européen n’est qu’une petite part de l’activité des compagnies traditionnelles comme Air France ou Lufthansa. Les vols long-courriers les plus rentables vers l’Afrique ou vers les États-Unis ont longtemps été fermés. Ainsi, les compagnies traditionnelles ont été amputées des activités les plus rentables. En somme, les compagnies aériennes à bas coûts profitaient déjà d›une bonne santé en 2019 et sortent renforcées de la crise sanitaire.
Alors que le trafic aérien reprend peu à peu, quelles sont les perspectives de retour à la normale, par rapport à 2019, en termes de trafic de passagers et de santé financière ?
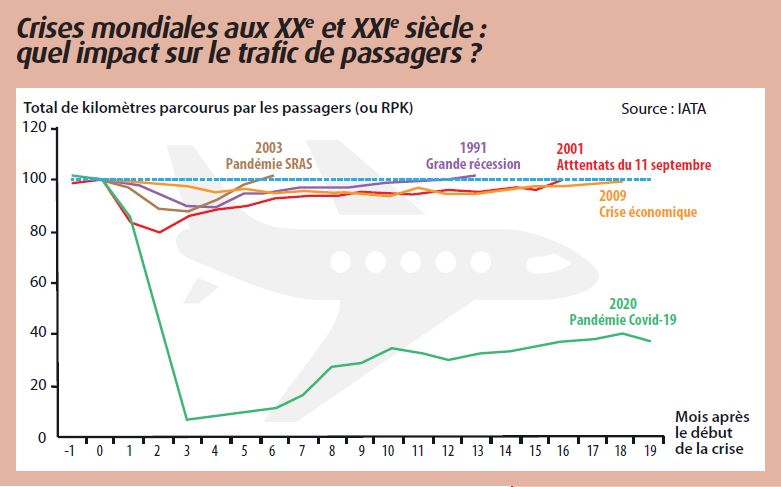
Il est difficile d’estimer ou de prévoir une date de retour à la normale compte tenu des incertitudes qui planent encore sur le secteur aérien. Néanmoins, on peut prévoir l’ordre dans lequel les différents marchés vont pouvoir retrouver leur niveau d’avant la crise sanitaire. En règle générale, les acteurs du transport aérien s’accordent à dire que le marché des vols domestiques sera le premier sur la liste. Ensuite, les vols à l’intérieur des continents, intra-européens, intra-américains ou intra-asiatiques, pourront retrouver leur niveau et enfin, les vols long-courriers et intercontinentaux seront les derniers. Ce classement se justifie par le jeu des ouvertures et fermetures des frontières qui rythme la crise de la Covid-19.
Face à la pandémie mondiale, des incertitudes sur les potentielles nouvelles vagues de contaminations et sur la durabilité des mesures sanitaires persistent. Vingt ans après le choc des attentats du 11-Septembre, les mesures de sûreté dans les aéroports n’ont jamais disparu. Le pass sanitaire aura-t-il la même durabilité ? Vérifier un pass sanitaire rajoute quelques secondes qu’il faut multiplier par le nombre de passagers et le nombre de vols. Toutes les nouvelles mesures sanitaires allongeront un peu plus le temps d’attente avant l’embarquement des passagers. Par ricochet, c’est la capacité de vols par jour qui sera peut-être réduite.
Un autre point d’incertitudes inquiète particulièrement les compagnies : l’utilisation accrue de la visioconférence dans le cadre du travail. Le phénomène s’est généralisé pendant la crise sanitaire ; maintenant, le défi est de savoir si ces habitudes resteront une fois la crise terminée. Les voyageurs « affaires » vont-ils à nouveau prendre l’avion ou bien durablement repousser les déplacements en faveur des visioconférences ? Ces changements d’habitudes mettraient à mal le modèle économique des compagnies aériennes en les amputant de leur clientèle la plus rentable. Selon une estimation formulée par la Chaire Pégase, à long terme, environ 30 % des déplacements professionnels seront remplacés par de la visioconférence (1). Quant aux prospectives à long terme, et selon les projections du trafic de Boeing à l’horizon 2021-2040, les facteurs de croissance du trafic aérien resteraient les mêmes qu’en 2019 et la majeure partie de la croissance aurait lieu en Asie et dans des pays en développement.
Propos recueillis par Alicia Piveteau le 24 septembre 2021.
Note
(1) Chiambaretto P., Bildstein C., Fernandez A-S., Alessandra P., Chappert H., Grall M., Bennouri M., Seran T., Khedhaouria A. et Papaix C., « Voyages d’affaires et visioconférence : quel avenir pour le transport aérien ? », Les carnets de la Chaire Pégase, n°3, 2021.
Légende de l’image en première page : Profitant de la crise du secteur, l’aéroport international de Baiyun (ici en photo) à Canton, en Chine, a détrôné l’aéroport Hartsfi eld-Jackson d’Atlanta au rang d’aéroport le plus fréquenté de la planète en 2020. Victime de plein fouet de la pandémie mondiale, le secteur aérien peine encore à se relever de la crise. Selon les prévisions de l’Association internationale des compagnies aériennes (IATA), la fin de la crise et le retour aux bénéfices pour ce secteur seraient pour 2023. (© Shutterstock)