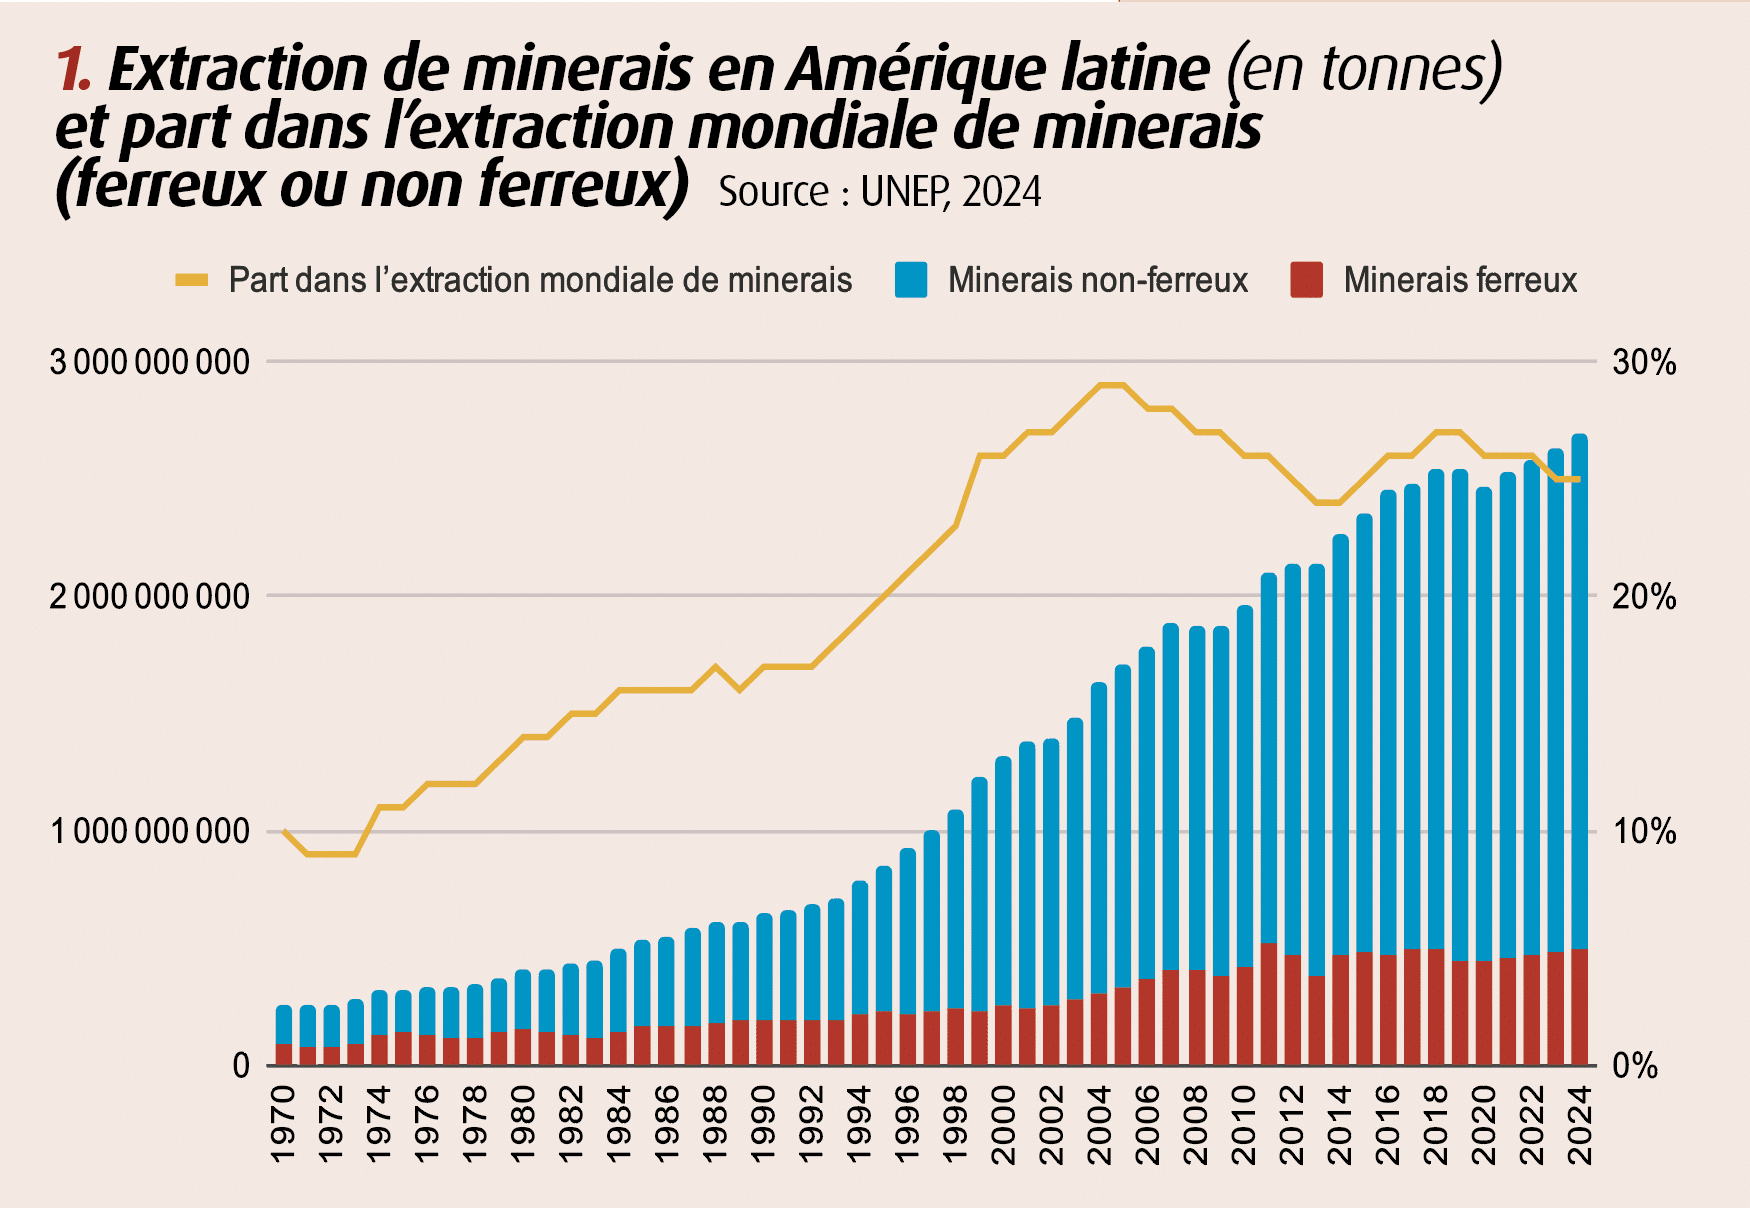
L’Amérique latine au centre des réseaux miniers mondiaux
Selon l’Organisation mondiale du commerce (OMC), le Chili était, en 2022, le premier exportateur mondial de minerais critiques, devant l’Afrique du Sud et le Pérou, avec 11 % du total mondial (5). Cette insertion dans les chaines de production mondiales est caractéristique des besoins engendrés par les transitions bas carbone et numérique. La course aux minerais et métaux critiques est au centre de toutes les attentions, laissant place à une compétition entre puissances afin d’approfondir leurs propres réseaux miniers.
Chine
Sur ce terrain, la Chine a commencé sa diplomatie minérale mondiale il y a près de vingt ans. Selon le China Global Investment Tracker (6), elle a investi, entre 2005 et 2025, environ 2 613 milliards de dollars au niveau mondial, dont plus de 247 milliards dans le secteur des métaux. Sur ce seul segment, elle a notamment investi 15,75 milliards de dollars au Pérou, 7,41 milliards au Brésil, 6,2 milliards au Chili, 5,2 milliards en Équateur, 4,3 milliards en Argentine, 1,37 milliard en Colombie et 1,27 milliard en Bolivie. La Chine utilise de nombreux moyens pour atteindre ses objectifs de sécurisation, notamment les investissements directs étrangers (IDE) dans des projets miniers, les acquisitions ou les prises de participation dans des entreprises locales et/ou internationales. Elle a également développé des programmes spécifiques de projets d’infrastructures contre des matières premières appelés « barter deals » (accords d’échange), qui combinent généralement la réalisation d’une infrastructure (aéroport, route, voie de chemin de fer, etc.), l’obtention d’un prêt bancaire vers le pays hôte et un accord sur les matières premières. Malgré un sous-sol riche en minerais, la Chine sécurise ses approvisionnements, notamment en provenance d’Amérique latine, afin d’approfondir son pouvoir de marché sur le segment du raffinage de métaux — dont elle contrôle une large part — et sur celui lié aux technologies de décarbonation. Pékin cherche également à développer ses relations via l’initiative des nouvelles routes de la soie (Belt and Road Initiative — BRI), qui compte 150 pays partenaires en mai 2025, dont 22 présents en Amérique latine. La République populaire fait reposer sa diplomatie minérale sur trois vecteurs principaux : le soutien de la croissance en favorisant les exportations de minerais, le financement de projets sur les territoires et l’affirmation d’un modèle économique à suivre pour favoriser le développement.
États-Unis
Pour les États-Unis, qui dépendent à plus de 50 % des importations pour 41 des 55 métaux figurant sur leur liste de matériaux critiques (7), la question des partenariats stratégiques en Amérique latine parait essentielle, dans un contexte marqué par plusieurs décennies de retrait de la zone, notamment pour contrer l’influence croissante de la Chine sur le continent. Il n’existe pas encore aujourd’hui de politique américaine spécifique tournée vers l’Amérique latine, mais le pays a développé des accords économiques globaux et ciblés sur la sécurisation des chaines de valeur des matériaux critiques, dans lesquels s’insèrent certains pays de la région. Le Partenariat des Amériques pour la prospérité économique (APEP), lancé en 2023 sous l’administration de Joe Biden (2021-2025), accueille ainsi parmi ses membres fondateurs des pays miniers comme le Chili, le Costa Rica, la Colombie, l’Équateur, le Mexique, le Pérou et l’Uruguay.
En outre, à travers le Partenariat pour la sécurité des minéraux (MSP), lancé en 2022, les États-Unis entendent promouvoir les investissements publics et privés dans les chaines d’approvisionnement mondiales en minéraux critiques. Trois pays d’Amérique latine (Argentine, Mexique et Pérou) l’ont rejoint en 2024, aux côtés de 14 autres pays et de l’UE. Les États-Unis pourraient également bénéficier des récents changements de gouvernements dans plusieurs pays de la région (Argentine et Équateur en 2023, Bolivie et Chili en 2025), plus favorables aux investissements internationaux et à la déréglementation, notamment dans le secteur du lithium. Washington pourrait chercher à se différencier des investissements de Pékin en soutenant le secteur de la transformation des métaux et la production de produits intermédiaires, avec des critères environnementaux élevés définis dans le cadre du MSP.
L’Union européenne
L’UE cherche également à renforcer son autonomie stratégique, et l’Amérique latine suscite un fort intérêt dans la mesure où elle dispose de 25 matériaux considérés comme critiques ou stratégiques sur la liste établie par la Commission européenne en 2023. En 2024, l’UE importait déjà près de 16 métaux en provenance de cette région, dont le cuivre, le lithium, le niobium et le graphite. La part des matières premières critiques importées depuis l’Amérique latine atteignait déjà 24 % en 2023. L’UE voit également dans cet espace un moyen de substituer partiellement certains approvisionnements en provenance de Chine et de Russie (cuivre, silicium, tungstène) afin de renforcer sa sécurité minérale. Par ailleurs, le Brésil apparait stratégique pour l’UE, qui y importe déjà 10 métaux, représentant ainsi son troisième fournisseur de matériaux critiques.